在货物进出口中会存在各种各样的税费,有进出口关税、进口环节代征税、滞纳金、船舶吨税,那这些税费的计算方式是怎么样的呢?进口货物的关税,以从价计征、从量计征或国家规定的其他方式征收。接下来,就由广州进出口清关货代公司(华平货代)来教大家如何计算进口税费吧! 一、从价税 1、计算公式 进口关税税额=进口货物完税价格进口从价关税税率 减税征收的进口关税税额=进口货物完税价格 减按进口从价关税税率 其中: ①进口货物完税价格使用CIF贸易术语成交并经海关审定 进口关税税额=CIF 进口从价关税税率 ②进口货物完税价格使用FOB贸易术语成交并经海关审定 进口关税税额=(FOB+运输及相关费用+保险费)进口从价关税税率 ③进口货物完税价格使用CFR贸易术语成交并经海关审定 进口关税税额=(CFR+保险费)进口从价关税税率或进口从价关税税率 2、计算程序 ①按照归类原则确定税则归类,将应税货物归入适当的税号; ②根据原产地规则和税率适用规定,确定应税货物所适用的税率; ③根据审定完税价格办法的有关规定,确定应税货物的CIF价格; ④根据汇率适用规定,将以外币计价的CIF价格折算成人民币(完税价格); ⑤按照计算公式正确计算应征税款。 3、实例计算 国内某企业于2023年4月中旬申报进口美国产瓶装葡萄酒1批(2L以下/瓶),成交价格为FOB洛杉矶150000美元。已知运费2000美元,保险费150美元,设1美元=6.5元人民币,计算应征进口关税。 计算方法: ①确定税则归类,2L以下的瓶装葡萄酒归入税号2204.2100; ②原产国美国适用最惠国税率14%,4月2日起加征关税15%; ③审定CIF价格为150000美元+2000美元+150美元=152150美元; ④审定完税价格为152150美元6.5=988975.00元; ⑤计算应征税款:应征进口关税税额=完税价格关税税额=988975(14%+15%)=286802.75(元) 二、从量税 1、计算公式 应征税额=进口货物数量单位税额 2、计算程序 ①按照归类原则确定税则归类,将应税货物归入适当的税号; ②根据原产地规则和税率适用规定,确定应税货物所适用的税率; ③确定其实际进口量; ④如需计征进口环节代征税,根据审定完税价格的有关规定,确定应税货物的CIF价格; ⑤根据汇率适用规定,将外币折算成人民币(完税价格); ⑥按照计算公式正确计算应征税款。 3、计算实例 2023年8月12日国内某公司从香港购进巴西产冻带骨鸡块100吨,成交价格为CIF境内某口岸7800港币/吨。设1港币=0.8032元人民币,计算应征进口关税。 计算方法: ①确定税则归类,冻带骨鸡块归入税号0207.1411; ②冻带骨鸡块适用从量关税,巴西产冻带骨鸡块适用最惠国税率0.6元/千克; ③确定其实际进口量100吨=100000千克; ④计算应征关税税款:应征进口关税税额=货物数量单位税额=100000 0.6=60000.00(元) 三、复合关税 1、计算公式 应征税额=进口货物数量单位税额+进口货物完税价格进口从价税税率 2、计算程序 ①按照归类原则确定税则归类,将应税货物归入适当的税号; ②根据原产地规则和税率适用规定,确定应税货物所适用的税率; ③确定其实际进口量; ④根据审定完税价格的有关规定,确定应税货物的CIF价格; ⑤根据汇率适用规定,将外币折算成人民币(完税价格); ⑥按照计算公式正确计算应征税款。 3、计算实例 国内某公司于2019年1月7日申报进口日本产非特种用途的广播级电视摄像机100台,其中有20台成交价格为CIF境内某口岸4900美元/台,其余80台成交价格为CIF境内某口岸5800美元/台。设1美元=6.85元人民币,计算应征进口关税。 计算方法: ①确定税则归类,该批非特种用途的广播级电视摄像机归入税号8525.8012。 ②货物适用复合税率。原产国为日本,适用最惠国税率,经查关税税率为17.5%或完税价格不高于5000美元/台的,关税税率为单一从价税率35%;完税价格高于5000美元/台的,关税税率为3%,每台加9728元从量税,从低执行。对价格低于5000美元/台的,从低适用17.5%关税。对价格高于5000美元/台的,按照17.5%和复合税率计算后的税款,从低选择适用税率。 ③审定CIF价格分别合计为98000美元(20台X 4900美元)和464000美元(80台X 5800美元)。 ④审定完税价格分别为98000美元X 6.85=671300.00元和464000美元X 6.85=3178400.00元。 ⑤按照计算公式分别计算进口关税税款: 1.对20台单价低于5000美元/台的摄像机从低适用17.5%税率 20台单一从价进口关税税额=完税价格X关税税率=671300.00 X 17.5%=117477.50(元) 2.对80台单价高于5000美元/台的摄像机的税率计算后从低适用 a.80台复合税计征方式进口关税税额=货物数量X单位税额+完税价格X关税税额=80 X 9728+3178400.00X3%=778240+95352=873592.00(元) b.80台从价计征进口关税税额=完税价格X关税税率=3178400.00X 17.5%=556220.00(元) 3.100台合计进口关税税额 100台合计进口关税税额=20台从价进口关税税额+80台从价进口关税税额=117477.50+556220.00=673697.50(元) 四、滑准税 滑准税是一种关税税率随进口商品价格由高到低而由低至高设置计征关税的方法。我国2005年5月份开始对关税配额外棉花进口配额征收滑准税。 1、确定滑准税暂定关税税率的具体方式 ①当进口棉花完税价格高于或等于14.000元/千克时,按0.280元/千克计征从量税。 ②当进口棉花完税价格低于14.000元/千克时,暂定从价税率按下述公式计算:下面计算结果四舍五入保留3位小数。其中,Ri为暂定从价税率,当按上式计算值高于40%时,Ri取值40%;Pi为完税价格,单位为元/千克。 2、计算公式 从价应征进口关税税额=完税价格暂定关税税率 从量应征进口关税税额=进口货物数量暂定从量税率 3、计算程序 ①按照归类原则确定税则归类,将应税货物归入适当的税号; ②根据审定完税价格的有关规定,确定应税货物的CIF价格,根据汇率适用规定,将外币折算成人民币(完税价格) ③根据原产地规则和税率适用规定,确定应税货物所适用的税率种类; ④根据关税税率计算公式确定暂定关税税率; ⑤按照计算公式正确计算应征税款。 4、计算实例 国内某公司于2023年1月7日申报进口原产于阿根廷的配额外未梳棉花(已取得配额外数量份额)1000吨,成交价格为CIF国内某口岸1060.72美元/吨。设1美元=6.85元人民币,计算应征进口关税税款。 计算方法: ①确定税则归类,未梳棉花归入税号5201.0000。 ②确定货物完税价格为1060.72美元/吨1000吨 6.85=7265932.00元,每千克货物完税价格为7265932.00元1000吨1000千克=7.266元/千克。 ③根据税率计算公式确定暂定滑准税税率: 根据当配额外进口棉花完税价格低于14.000元/千克时,暂定关税税率按公式计算,当公式计算值高于40%时取值40%的规定,该批棉花完税价格折算后每千克为7.266元,按照公式计算该货物的暂定关税税率: 暂定关税税率=9.0完税价格(元/千克)+2.69% 完税价格(元/千克)-1=9.07.266+2.69% 7.266-1=0.434 该滑准关税税率计算后为43.4%,大于40%,按照40%的关税税率计征关税。 ④计算应征关税税款: 应征进口关税税额=完税价格暂定关税税率=7265932.00 40%=2906372.80(元) 五、反倾销税 1、计算公式 反倾销税税额=完税价格反倾销税税率 2、计算程序 ①按照归类原则确定税则归类,将应税货物归入适当的税号; ②根据反倾销税有关规定,确定应税货物所适用的反倾销税税率; ③根据审定完税价格的有关规定,确定应税货物的CIF价格; ④根据汇率适用规定,将外币折算成人民币(完税价格); ⑤按照计算公式正确计算应征反倾销税税款。 3、计算实例 国内某公司于2019年1月7日申报进口韩国LG化学公司产初级形状丁腈橡胶一批,成交总价为CIF国内某口岸68000美元。已知该货物需要征收反倾销税15%,设1美元=6.85元人民币,计算应征的反倾销税税款。 计算方法: ①确定税则归类,该货物归入税号4002.5910; ②根据该批货物原产国和原产商确定,反倾销税税率为15%; ③审定CIF价格为68000美元; ④审定完税价格为68000美元6.85=465800.00元; ⑤计算应征税款:反倾销税税额=完税价格X反倾销税税率=465800.00 X 15%=69870.00(元) 广州华平货代,专业提供进出口清关货代、保税区报关、物流园报关代理、代理进出口单证、进出口海运订舱、拖车运输、中港物流、仓储配送等一站式服务, 14年好口碑的广州进出口清关货代公司。我司服务超百家企业,专业能力强,拥有各种A类资质,24小时全程跟踪服务,用心解决企业进出口报关难题,快速通关! 欢迎广大客户来电咨询合作业务:13802957637(微信同号)梁小姐 广州进出口清关货代公司(华平货代)的服务优势: 1、经验丰富,快速通关 :我司有十多年的进出口清关货代服务经验、在黄埔、南沙等多地有专门办公地点,能帮助客户快速进行进出口报关手续,正常情况下,一天内即可清关(包括海关和商检); 2、一对一报关客服: 24小时一对一服务的专业管理团队、报关客服团队以及操作团队,省去中间复杂的沟通环节、避免供应商相互间的责任推脱; 3、价格实惠: 我司拥有丰富的进出口清关货代服务经验,能帮助客户避免很多进出口报关的错误,缩短进出口清关的时间,帮助客户避免很多不必要的延误导致的费用,所以我们能提供给客户更实惠的价格; 4、操作过上千种货物: 包括但不限于化工品、食品、危险品、酒水、乳制品、普货、纺织品等; 5、各港口口岸都可以操作: 如保税区报关,广州、深圳、南沙、佛山、白云、番禺、花都、厦门、汕头、上海等地的进出口清关货代服务。

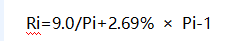



 返回顶部
 在线咨询
 13802957637
 客服微信

